von Michael Hollister
Exklusive Veröffentlichung nur bei Michael Hollister am 18. Oktober 2026
2.325 Wörter * 12 Minuten Lesezeit
Als Kristalina Georgieva am 07. Oktober 2026 an der Lee Kuan Yew School of Public Policy in Singapur ans Rednerpult trat, lieferte sie keine Routine-Lagebeschreibung. Ihr „Curtain Raiser“ vor der IWF-Jahrestagung, die seit dem 12. Oktober im thailändischen Bangkok läuft, war eine Warnung in drei Teilen. Die Weltwirtschaft, so die Direktorin des Internationalen Währungsfonds, werde zugleich in zwei Richtungen gezerrt: von einem negativen Energie-Angebotsschock aus dem Nahen Osten und von einem positiven Nachfrageschock durch künstliche Intelligenz. Beide Kräfte treiben die Inflation. Und beide treffen auf einen Staatensektor, dessen Schulden den höchsten Stand seit dem Zweiten Weltkrieg erreicht haben.
Das eigentlich Bemerkenswerte an dieser Rede ist nicht die Aufzählung der Risiken. Es ist die Rechnung, die sich dahinter auftut – und die Georgieva nicht ausspricht. Energiekrise, Rekordverschuldung und ein entfesselter KI-Investitionsboom fallen in einem Moment zusammen, in dem die Regierungen des Westens zugleich aufrüsten, die Energiekosten abfedern, den Sozialstaat finanzieren und die technologische Transformation nicht verpassen wollen. Vier Lasten, ein erschöpfter fiskalischer Spielraum. Der Fonds verlangt Sparen und geldpolitisches Bremsen. Wer am Ende zahlt, sagt er nicht.
Der Energieschock: ein Krieg in den Preisen
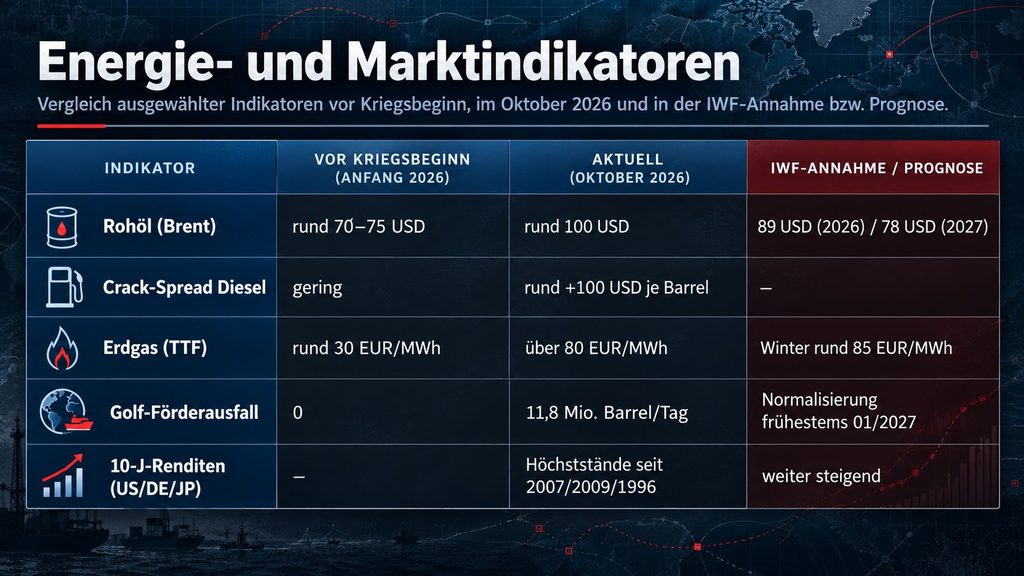
Beginnen wir dort, wo der Schock physisch ist. Georgieva bezifferte den Rohölpreis auf rund 100 USD je Barrel – und fügte eine Zahl hinzu, die in der Berichterstattung meist unterging: Beschädigte Raffineriekapazitäten schlagen mit weiteren rund 100 USD je Barrel an „Crack-Spread“-Margen zu Buche, dem Aufschlag für Fertigprodukte wie Diesel. Die eigene Juli-Prognose des Fonds hatte noch mit einem Durchschnitt von 89 USD für 2026 und 78 USD für 2027 gerechnet, basierend auf der Annahme, die Straße von Hormuz öffne sich ab Mitte 2026 wieder. Die Realität liegt deutlich darüber. Brent-Terminkontrakte signalisieren hohe Preise bis weit ins Jahr 2027 hinein.
Hinter den Zahlen steht ein Krieg. Seit dem 28. Februar 2026 führen die USA und Israel Krieg gegen den Iran; Teheran hat die Straße von Hormuz, durch die rund ein Fünftel des seegestützten Öls fließt, mehrfach gesperrt. Die Energieberatung Rystad spricht von der schwersten Angebotsstörung der modernen Ölära: Rund 11,8 Mio. Barrel täglich sind bei sechs Golfproduzenten ausgefallen, der Transport von Flüssigerdgas ist von etwa fünf Schiffen pro Tag auf nahezu null gesunken. Eine vollständige Normalisierung der Lieferwege hält Rystad vor Januar 2027 für unwahrscheinlich. Georgieva kündigte an, die größten Wachstumsabstufungen der neuen IWF-Prognose würden kriegszerstörte Volkswirtschaften treffen – die Ukraine mit zerstörter ziviler und wirtschaftlicher Infrastruktur und die von iranischen Angriffen getroffenen Golfstaaten mit eingebrochenen Energieexporten. Es sind zwei Kriege zugleich, die sich in den Preisen niederschlagen.
Für Europa ist das teuer. Der Gaspreis am niederländischen Handelspunkt TTF hat sich seit Jahresbeginn 2026 mehr als verdoppelt und überstieg im September erstmals seit drei Jahren wieder die Marke von 80 EUR je Megawattstunde. Die EU senkte ihr Speicherziel zum Winterbeginn von 90 auf 80 Prozent – ein stilles Eingeständnis, dass die alten Vorgaben nicht mehr zu erreichen sind. Ein Trost bleibt: Vom Extrempreis des Krisenjahres 2022, als der TTF zeitweise über 350 EUR je Megawattstunde kletterte, ist der Markt weit entfernt. Als verwundbarste große Volkswirtschaft Europas gilt Italien, das rasche Preisweitergabe mit hoher Gasabhängigkeit verbindet. Die Folgen reichen bis in die Zinsmärkte. Georgieva verwies darauf, dass die Renditen zehnjähriger Staatsanleihen in den USA, Deutschland und Japan auf den höchsten Ständen seit 2007, 2009 beziehungsweise 1996 liegen – und weiter steigen.
Rekordschulden – und die Aufrüstung obendrauf
Damit zum zweiten Faktor, und zur ersten Hälfte der Zange. Die öffentliche Verschuldung, so der Fonds, hat den höchsten Stand seit dem Zweiten Weltkrieg erreicht und wird die Marke von 100 Prozent der globalen Wirtschaftsleistung noch vor 2030 überschreiten. Die April-Ausgabe des Fiscal Monitor zeichnete den Pfad vor: von 93,9 Prozent im Jahr 2025 über 95,3, 97,2 und 98,8 Prozent bis auf 100 Prozent im Jahr 2029. In einem ungünstigen, aber plausiblen Szenario könnte die Quote bis zum Ende des Jahrzehnts auf 123 Prozent steigen – nur knapp unter dem Allzeithoch von 132 Prozent unmittelbar nach dem Krieg. Als schlimmste Sünder benannte Georgieva die fortgeschrittenen Volkswirtschaften, allen voran die USA, deren Schuldenquoten höher liegen als die der Schwellen- und Entwicklungsländer. Im Einzelnen führt Japan die Rangliste mit einer Quote von rund 204 Prozent an, gefolgt von Italien, Frankreich mit gut 118 Prozent und Großbritannien mit etwa 104 Prozent; Chinas Quote steigt rasch Richtung 126 Prozent bis 2031, während Deutschland mit rund 64 Prozent vergleichsweise niedrig bleibt. Zugleich stehen nach Angaben des Fonds 55 Staaten in einer Schuldenkrise oder kurz davor, obwohl ihre Quoten oft unter 60 Prozent liegen. Die aktualisierte Oktober-Ausgabe des Fiscal Monitor wird in dieser Woche in Bangkok vorgelegt.
Entscheidend ist nicht allein die Höhe, sondern der Preis. Die Zinszahlungen auf die Weltschuld sind binnen vier Jahren von 2 auf fast 3 Prozent der globalen Wirtschaftsleistung gestiegen. Das US-Defizit liegt bei 7 bis 8 Prozent des Bruttoinlandsprodukts, ein glaubwürdiger Konsolidierungsplan fehlt. Georgieva zog daraus einen harten Schluss: Auf höheres Wachstum allein könnten sich die Regierungen nicht mehr verlassen, um ihre Haushaltsprobleme zu lösen. Sie verlangte glaubwürdige mittelfristige Konsolidierung und eine umsichtig restriktive Geldpolitik – und warnte die Notenbanken davor, der Fiskalseite durch Anleihekäufe zu Hilfe zu eilen, nur um dieser den Druck zu nehmen.
Hier wird es politisch. Denn unter den Inflations- und Schuldentreibern, die Georgieva auflistete, nannte sie ausdrücklich auch die höheren Verteidigungsausgaben. Das ist der Punkt, an dem Rhetorik und Realität auseinanderfallen. Beim NATO-Gipfel am 24. und 25. Juni 2025 in Den Haag verpflichteten sich die Mitgliedstaaten auf ein neues Ziel: 5 Prozent des BIP für Verteidigung bis 2035, davon 3,5 Prozent für militärische Kernausgaben und 1,5 Prozent für verwandte Sicherheitsinvestitionen. Die alte Vorgabe hatte bei 2 Prozent gelegen. Für Deutschland bedeutet jeder zusätzliche Prozentpunkt nach Angaben von Bundeskanzler Merz rund 45 Mrd. EUR mehr pro Jahr. Eine Grundgesetzänderung hat die Schuldenbremse für Verteidigungsausgaben weitgehend ausgehebelt und soll den Weg zu über 3 Prozent bis 2027 und 3,5 Prozent bis 2029 ebnen.
Die Größenordnung ist historisch. Nach Daten des Stockholmer Friedensforschungsinstituts SIPRI erreichten die weltweiten Militärausgaben 2025 den Rekordwert von 2,89 Bio. USD – der elfte Anstieg in Folge. Europa war mit 864 Mrd. USD und einem Plus von 14 Prozent der stärkste Treiber; schneller als zuletzt stiegen die Ausgaben der europäischen NATO-Staaten seit 1953 nicht mehr. Deutschland verzeichnete mit 114 Mrd. USD ein Plus von 24 Prozent und überschritt mit 2,3 Prozent des BIP erstmals seit 1990 die Zwei-Prozent-Schwelle; zugleich überholte es bei den Rüstungsexporten China und rückte zum viertgrößten Waffenexporteur der Welt auf. Die USA gaben 2025 mit 954 Mrd. USD zwar 7,5 Prozent weniger aus, doch SIPRI stuft den Rückgang als vorübergehend ein: Für 2026 bewilligte der Kongress bereits über 1 Bio. USD, für 2027 könnten es nach den Plänen von Präsident Trump bis zu 1,5 Bio. USD werden. Auf EU-Ebene steht mit „ReArm Europe“ ein Rahmen von 800 Mrd. EUR im Raum, davon 650 Mrd. aus nationalen Haushalten und 150 Mrd. an gemeinsamen Krediten. Wer so viel Geld in Rüstung lenkt, während der IWF zum Sparen mahnt, trifft eine Entscheidung – nicht über das Ob der Konsolidierung, sondern über deren Adressaten.
Der KI-Boom: konzentrierter Gewinn, geteiltes Risiko
Der dritte Faktor zieht in die Gegenrichtung. Künstliche Intelligenz wirkt als positiver Nachfrageschock – und Georgieva ließ keinen Zweifel an der Dimension: Die KI-Investitionen im Verhältnis zur Wirtschaftsleistung dürften bald jene übertreffen, die einst in Eisenbahn, Stromnetz oder Telekommunikation flossen. KI-Hardware macht nach Schätzung des Fonds bereits über ein Zehntel des Welthandels mit Waren aus. Richtig eingesetzt, so die optimistische Lesart, könne KI der Weltwirtschaft pro Jahr bis zu einen halben Prozentpunkt zusätzliches Wachstum bringen.
Das ist die eine Seite. Die andere benannte Georgieva ebenso deutlich: Die steigende wirtschaftliche und finanzielle Konzentration setze die KI-Konzerne unter Druck, ihre hohen Bewertungen durch Produktivitäts- und Gewinnzuwächse zu rechtfertigen. Bleibe die Enttäuschung nicht aus, könne daraus ein „weitreichender Schock“ werden. Die Zahlen geben ihr recht. Die fünf großen Hyperscaler steuern 2026 auf Investitionen von 600 bis 700 Mrd. USD zu, rund 60 Prozent mehr als im Vorjahr; etwa drei Viertel davon fließen in KI-Infrastruktur. Die Analysten von Dell’Oro erwarten bis 2030 kumulierte Rechenzentrumsinvestitionen von 1,7 Bio. USD. Allein Amazon hat für 2026 rund 200 Mrd. USD angekündigt, Microsoft über 120 Mrd. USD. Rechnet man die nötige Stromversorgung hinzu, summieren sich die geplanten Investitionen bis zum Ende des Jahrzehnts auf geschätzte 5,2 Bio. USD.
Unter dieser Oberfläche liegt der eigentliche Befund. Die Gewinne des Booms sind extrem konzentriert: Die zehn größten Konzerne im US-Leitindex S&P 500 stehen mehreren Analysen zufolge für rund 43 Prozent der Marktkapitalisierung – mehr als auf dem Höhepunkt der Dotcom-Blase im Jahr 2000, als es etwa 26 Prozent waren. Und ein wachsender Teil der Nachfrage ist zirkulär finanziert. Die Agentur Bloomberg hat ein Finanzierungsgeflecht rund um den Chiphersteller Nvidia im Umfang von über 750 Mrd. USD kartiert: Nvidia investiert in KI-Firmen wie OpenAI, diese kaufen mit dem Geld Nvidia-Hardware, der Umsatz fließt zurück. Allein 2026 kündigte Nvidia finanzierungsbezogene Geschäfte von über 540 Mrd. USD an; OpenAI schloss parallel einen Chip-Deal mit dem Hersteller AMD über 90 Mrd. USD, der dem KI-Labor zudem Optionen auf rund ein Zehntel von AMD einräumt, und erhielt von Nvidia eine Zusage über bis zu 100 Mrd. USD. Kritiker vergleichen das Muster mit der Lieferantenfinanzierung der Telekombranche um die Jahrtausendwende und mit dem Kreislaufbetrug des Energiekonzerns Enron. Sowohl der IWF als auch die Bank für Internationalen Zahlungsausgleich haben diese Zirkularität als systemisches Abwärtsrisiko markiert; Nvidias Kreditausfallprämien schnellten im August 2026 auf ein Rekordhoch. Konzernchef Jensen Huang weist den Vorwurf zurück: Die investierten Summen seien im Verhältnis zum erzeugten Geschäft unerheblich.
Befund
Fügt man die drei Faktoren zusammen, schließt sich die Zange. Auf der einen Seite verlangt der IWF Konsolidierung und restriktive Geldpolitik – Sparen und Bremsen. Auf der anderen Seite wollen dieselben Hauptstädte gleichzeitig aufrüsten, die Energiekosten abfedern, den Sozialstaat tragen und im KI-Rennen mithalten. Vier Dinge zugleich sind nicht finanzierbar, wenn der fiskalische Spielraum erschöpft ist. Etwas muss weichen. Die unausgesprochene Antwort des Fonds steckt in seiner eigenen Wortwahl: Wo in hochverschuldeten fortgeschrittenen Volkswirtschaften konsolidiert wird, trifft es erfahrungsgemäß nicht die Rüstung, sondern die Sozialseite. Georgievas Warnung vor einer Notenbank, die der Fiskalseite durch Anleihekäufe zu Hilfe eilt, zielt in dieselbe Richtung: Die Last soll nicht über die Druckerpresse verwässert, sondern real getragen werden – von wem, bleibt offen.
Dass die Richtung bereits feststeht, zeigen die Haushalte. Während der IWF zum Sparen mahnt, hebt Deutschland für die Verteidigung die Schuldenbremse aus, die EU legt ein Rüstungspaket von 800 Mrd. EUR auf, und SIPRI konstatiert eine dauerhafte strukturelle Veränderung – die Verschiebung von ziviler zu militärischer Priorität. Es ist der Übergang von der Friedens- zur Kriegswirtschaft, vollzogen nicht per Ausrufung, sondern per Haushaltstitel.
Der schärfste Befund aber betrifft die Verteilung von Gewinn und Risiko. Beim KI-Boom werden die Erträge konzentriert und teils über ein zirkuläres Finanzierungsgeflecht aufgebläht, dessen Risiken privat erzeugt, im Schadensfall aber über die Finanzmärkte sozialisiert würden. Schon geografisch verteilen sich die Gewinne des Booms ungleich; er gehe, so Georgieva, an vielen Ländern schlicht vorbei. Die Energiekrise und die Schuldenlast dagegen tragen ohnehin die Vielen. Der weitreichende Schock, vor dem Georgieva warnt, ist damit kein Naturereignis. Er ist die mögliche Rechnung einer Struktur, in der die Gewinne nach oben wandern und die Verluste nach unten. Der IWF hat die Posten dieser Rechnung in Singapur offen auf den Tisch gelegt. Die Frage, wer sie begleicht, hat er den Regierungen überlassen.

Über den Autor
Michael Hollister war sechs Jahre Bundeswehrsoldat (SFOR, KFOR) und blickt hinter die Kulissen militärischer Strategien. Nach 14 Jahren im IT-Security-Bereich analysiert er primärquellenbasiert europäische Militarisierung, westliche Interventionspolitik und geopolitische Machtverschiebungen. Ein Schwerpunkt seiner Arbeit liegt auf dem asiatischen Raum, insbesondere Südostasien, wo er strategische Abhängigkeiten, Einflusszonen und Sicherheitsarchitekturen untersucht. Hollister verbindet operative Innensicht mit kompromissloser Systemkritik – jenseits des Meinungsjournalismus. Seine Arbeiten erscheinen zweisprachig auf www.michael-hollister.com sowie in kritischen Medien im deutsch- und englischsprachigen Raum.
Für Leser, die sich ihre Meinung lieber auf Grundlage von Fakten, Quellen und Zusammenhängen selbst bilden.
Quellenverzeichnis
Rede und zentrale Aussagen
- Reuters: „IMF chief warns energy shock, growing debt and AI risks threaten global growth“ (07. Oktober 2026)
- IWF: 2026 Annual Meetings Curtain Raiser – Veranstaltungsseite (07. Oktober 2026)
- Bernama: „IMF Says AI, Energy Prices, Public Debt Key Factors Shaping Global Economy“ (07. Oktober 2026)
Energieschock und Golfkrieg
- World Oil: US-Schläge, Iran erklärt Straße von Hormuz für geschlossen (12. Juli 2026)
- Reuters/Metrobank: Ölpreis, Hormuz-Schließung, Kriegsbeginn 28. Februar 2026 (11. Juni 2026)
- Freight News: Rystad – schwerste Angebotsstörung, 11,8 Mio. Barrel/Tag, LNG-Transit
- Euronews: Europas Gaspreise verdoppelt, Italien am stärksten exponiert (20. August 2026)
- GMK Center: TTF-Gas über 80 EUR/MWh im September 2026
Staatsverschuldung
- Reuters/Zawya: IWF – höchste Schuldenlast seit dem Zweiten Weltkrieg, 123-Prozent-Szenario
- Il Sole 24 Ore: Fiscal Monitor – Länderdetails, 55 Staaten in Schuldennot
- Anadolu Agency: April-Fiscal-Monitor – Trajektorie 93,9 bis 100 Prozent, Zinszahlungen
- Business Today: Staatsschulden-Quoten 2026 – Japan, USA, Frankreich, Großbritannien
Aufrüstung und Militärausgaben
- OSW: NATO-Gipfel Den Haag – 5-Prozent-Ziel (3,5 + 1,5) bis 2035
- Bluewin: NATO-Einigung, Merz – rund 45 Mrd. EUR je Prozentpunkt
- WisdomTree: Grundgesetzänderung, Pfad zu 3,5 Prozent bis 2029
- SIPRI/Eurointegration: Weltmilitärausgaben 2,89 Bio. USD, Europa +14 Prozent, Deutschland +24 Prozent
- Breaking Defense: US-Ausgaben, 2026 über 1 Bio., 2027 bis 1,5 Bio. USD
- Future UAE: „ReArm Europe“ – 800 Mrd. EUR, davon 150 Mrd. SAFE-Kredite
KI-Investitionsboom
- Mobile World Live: Hyperscaler-Capex 600 bis 700 Mrd. USD 2026, Dell’Oro 1,7 Bio. bis 2030
- Long Yield: Amazon 200 Mrd. USD, rund 75 Prozent KI-Anteil, 5,2 Bio. bis 2030
- Startup Fortune/Bloomberg: Nvidias 750-Mrd.-Finanzierungsgeflecht, IWF und BIS warnen
- Fahad Badar: IWF „stretched valuations“, AMD-Deal mit Optionen, Nvidia-Zusage an OpenAI
- TMGM: Nvidias Kreditausfallprämien auf Rekordhoch (August 2026)
- Investing Live: Huang weist Zirkularitätsvorwurf zurück
- Best Hub: Konzentration – Top-10 im S&P 500 bei rund 43 Prozent
© Michael Hollister – Weiterveröffentlichung ausdrücklich erwünscht.
Ich freue mich, wenn meine Artikel, Beiträge und Analysen auf Interesse stoßen und weiterverbreitet werden. Die vollständige oder auszugsweise Übernahme, Weitergabe und Veröffentlichung meiner Texte auf anderen Websites, Blogs oder in sonstigen Publikationen ist ausdrücklich gestattet und erwünscht. Eine vorherige Genehmigung ist nicht erforderlich.
Einzige Voraussetzung: Michael Hollister muss als Autor namentlich und deutlich erkennbar genannt werden. Zusätzlich ist ein gut sichtbarer, anklickbarer Link zur Originalwebsite www.michael-hollister.com zu setzen.
Ohne Autorennennung und Verlinkung ist eine Weiterverwendung nicht gestattet.